別只看 GPU!AI Agent 推理需求大噴發,TrendForce 估伺服器 CPU 出貨暴增逾 40%
集邦諮詢預估 2026 年伺服器 CPU 出貨年增 31%,2027 年再增逾 40%,主因是 AI Agent 推理需求持續擴張。
重點摘要
- 集邦諮詢預估 2026 年伺服器 CPU 出貨年增 31%,2027 年再增逾 40%,主因是 AI Agent 推理需求持續擴張。
- Intel CEO 陳立武指出,AI Agent 時代 CPU 與 GPU 配比正從 1:8 向 1:1 移動,每 GW 所需 CPU 核心數從 3000 萬增至約 1.2 億。
- AMD EPYC 高階型號交期已拉長至 8 至 10 週,CPU 從可壓縮的附屬品,升格為需要獨立評估規格、單獨排產的採購科目。
配比重組:從 1:8 到 1:1 的邏輯
過去 AI 訓練叢集的採購邏輯很簡單:核心決策幾乎等於確定要多少張 GPU。在傳統架構中,1 顆 CPU 通常對應 8 顆 GPU,在以浮點算力為標尺的帳本裡,CPU 的計算能力幾乎可以忽略,通常跟隨整機方案配套落地,很少需要單獨論證。
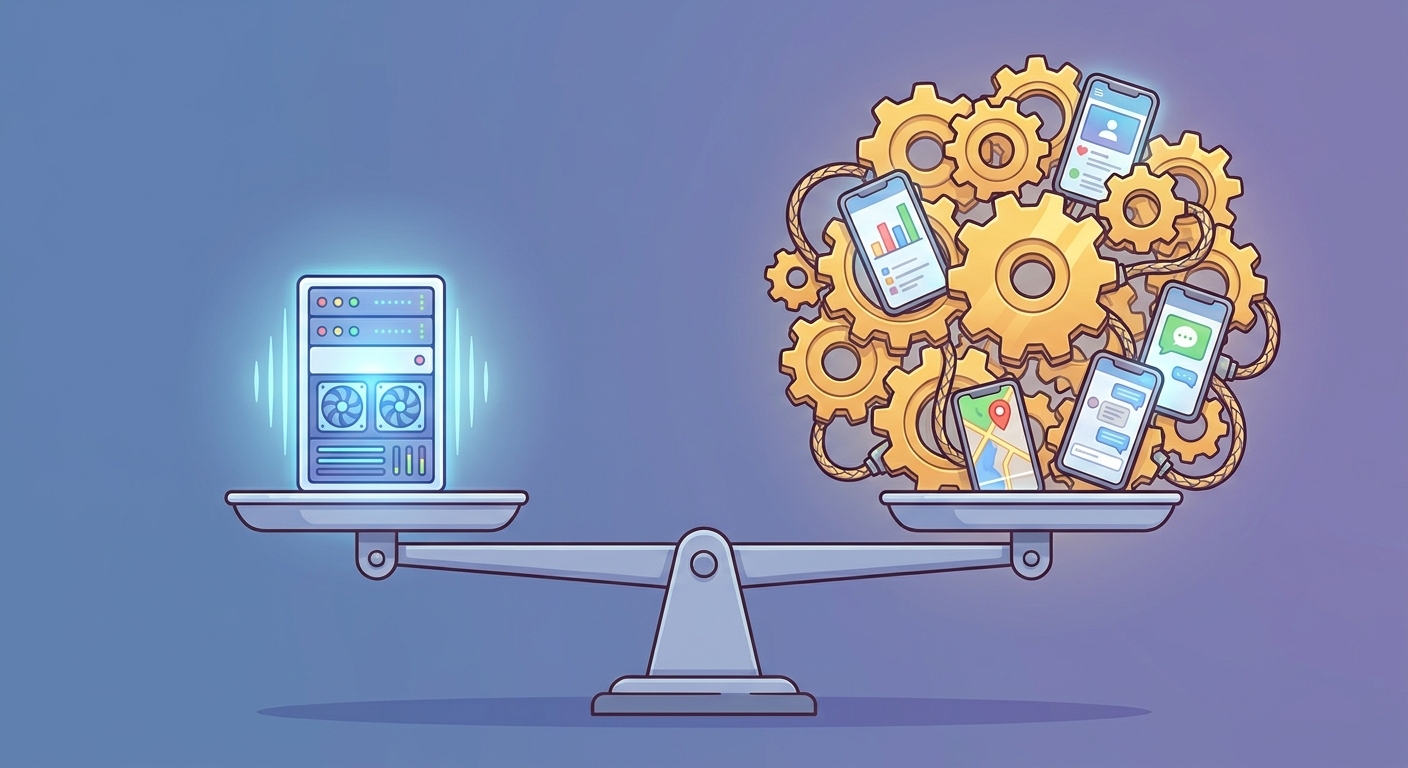
Intel CEO Tan Lip-Bu(陳立武)在 2026 年第一季法說會上提到,AI 工作負載重心從訓練轉向推理,已把 CPU 與 GPU 的配比從過去的 1:8 推向 1:1。這背後不是 CPU 的浮點算力追上了 GPU,而是負載的性質改了。大型語言模型的 token 生成依賴密集矩陣運算,GPU 更適合處理;但 AI Agent 帶來了另一層工作:任務規劃、請求路由、工具呼叫、多 Agent 之間的協調排程,都帶有大量分支判斷與外部互動,現階段主要落在 CPU 上。
產業資料顯示,AI Agent 時代每 GW 所需的 CPU 核心數,可能從 3000 萬增至 1.2 億,增幅達 4 倍。這意味著同樣規模的算力採購裡,CPU 已沒辦法再被壓縮成帳目上的附帶專案。NVIDIA 自家的 GB200 NVL72 和針對 Agent 場景設計的 Vera Rubin NVL72,標準配置都是 36 顆 CPU 對應 72 顆 GPU。這裡的 CPU 是與 GPU 深度整合的 Grace/Vera Arm 核心,和採購清單上獨立的 x86 主機 CPU 不能直接劃等號,但從平台設計思路看,Agent 與長上下文推理場景下,控制與編排資源已是前提配置,不再是選配。
採購清單的結構性變革
當配比改變,採購清單怎麼從一行變成三張?訓練叢集時代,CPU、記憶體、儲存與網路很少需要單獨論證;這套邏輯在 Agent 推理叢集上行不通了。
現在,CPU 核心數、系統 DRAM、KV 快取 SSD、高速交換器、機櫃配電與散熱容量,每個環節都得整體匹配、統一規劃,任何一個卡住都影響叢集的實際交付能力。單機櫃內 CPU 配置規模拉昇,整機系統記憶體隨之同步擴容;支撐多節點並發排程與工具呼叫的高速網路埠,也必須同步增加;整機功耗走高,供電容量和液冷散熱方案都要重新核算。
KeyBanc 的分析師指出,AMD EPYC 伺服器 CPU 2026 年全年產能近乎售罄,高階型號的交期已拉長至 8 至 10 週。CPU 不再是可有可無的附帶品,採購時必須獨立評估規格、單獨排產並分開議價。過去算 AI 基礎設施的 TCO(總持有成本)時,預算幾乎全壓在 GPU 上;現在規則改變,CPU 成了新的成本變數,也是買方談判的新籌碼。雲端廠商採購部門也因此多了一項向供應商談判的籌碼。
Arm 與 x86 的增量爭奪
CPU 增量需求底層已分化出三類訴求不同的買家。雲端廠商傾向採用與自家軟體堆疊深度整合、針對 Agent 負載最佳化的 Arm 架構算力,代表性產品包括 AWS Graviton、阿里雲倚天、Google Axion,以及 NVIDIA 平台中的 Grace 和 Vera;AI 原生新創與模型客戶,需要 CPU:GPU 配比可彈性調整的通用算力;傳統企業客戶,則以軟體生態相容性為優先,傾向 x86 路線。
Arm 陣營看起來更有機會拿下本輪增量的大頭。雲端廠商自研 CPU 疊加 NVIDIA 機櫃平台,能同步推高 Arm 架構伺服器 CPU 的出貨量,理論上為台積電帶出一條獨立於 GPU 訂單之外的需求曲線,且這部分消耗的製程與封裝資源,與高階加速卡並不完全重疊。
x86 陣營則靠存量基本盤守位。Intel Xeon 6 和 AMD 第六代 EPYC 都已針對 Agent 負載調整,成熟的軟體生態、廣佈的通路網路與長期積累的企業客戶服務鏈路,是 Arm 方案短期補不齊的短板。從早年的 Calxeda 再到後來的 Ampere,Arm 伺服器晶片已經試了十幾年,始終難以在傳統企業市場形成規模化落地,核心阻礙就是 x86 壘起的軟體生態高牆。Intel 與 AMD 長期拿下近九成市場份額,真正的壁壘是圍繞 x86 生長起來的完整軟體生態,跨架構遷移需要承擔不菲的改造與驗證成本。即便 Agent 相關負載持續規模化,x86 也不一定會快速丟失陣地。
還有一項連鎖反應:CPU 需求攀升,也會改變整機廠商與系統整合商的位置。Agent 混合負載對整機拓撲、資源配比與功耗平衡的客製化要求,會放大系統層面的設計價值,讓這類廠商有更多話語權。
商業化落地與估值風險
Agentic AI 的商業化部署正在加速。螞蟻國際於 2026 年五月推出 Agentic Mobile Protocol(AMP),針對 AI agent 替人執行交易的場景設計,現行支付標準幾乎預設交易主體都是持卡人,AMP 推出,代表應用層正開始為 Agent 基礎設施鋪路。世界衛生組織警告醫療人力缺口到 2030 年將擴大至 1,100 萬人,Agentic AI 正被引入補充人力不足,這些垂直領域的採用案例,進一步驗證了 Agent 基礎設施需求的真實性。
過去 AI 賽道的估值定價,重心集中在 GPU 產業鏈:HBM、先進封裝、光模組、液冷、機櫃整合,每個環節都長出了高估值標的。CPU 長期遊離在 AI 主線之外,Intel 和 AMD 的股價彈性,整體不及 GPU 上下游的標的。隨著 Agent 負載重組算力配比,這套評估邏輯正慢慢轉變。
但有一層風險不容忽視:若資本市場提前按 CPU 超級週期給相關標的定價,而 Agent 商業化落地的節奏沒有跟上,預期差可能雙向波動。倘若資本市場提前按照 CPU 超級週期定價,但 Agent 商業化落地節奏不及預期,估值回撤的速度可能和此前上漲一樣迅速;相關定價需錨定可驗證的出貨與落地資料。Arm 增量與 x86 存量之間的市佔爭奪,最終流向何處,目前仍有較大變數。
CPU 從伺服器配角直衝採購主角,不是簡單的技術替代,而是 AI 應用形態從「訓練為王」轉向「推理為本」的必然結果。當 Agent 成為主流互動介面,控制與編排資源的價值被重新定義,CPU 的採購地位也隨之改變。這不只改變晶片廠商的營收結構,也全面翻轉了 AI 基礎設施的供應鏈走向。對於投資者而言,理解這配比背後的負載遷移,比單純追蹤 GPU 出貨量更為關鍵。